Direito das Sucessões
Advogado para inventário: obrigatoriedade, atuação e honorários
Advogado para inventário: quando é obrigatório no cartório e no judicial, o que faz, quanto cobra pela tabela da OAB, quem paga e quando é gratuito.


Atualizado em outubro de 2026.
A prescrição intercorrente na execução fiscal impede que cobranças da Fazenda Pública permaneçam indefinidamente paralisadas por falta de bens ou de localização do devedor. A execução fiscal responde por parcela significativa dos processos em tramitação no Judiciário, e a dificuldade de encontrar devedores e bens penhoráveis gera execuções que se arrastam por anos ou décadas. A prescrição intercorrente concretiza, nesse cenário, os princípios da segurança jurídica e da duração razoável do processo (art. 5º, LXXVIII, da Constituição Federal).
A Súmula 314 do Superior Tribunal de Justiça, aprovada pela Primeira Seção em 12 de dezembro de 2005, estabelece que, em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. O enunciado, aparentemente simples, gerou intensos debates sobre o marco inicial da suspensão, os requisitos para o reconhecimento da prescrição e a compatibilidade do regime com a reserva de lei complementar em matéria tributária.
O STJ fixou os parâmetros de aplicação da súmula no REsp 1.340.553/RS, julgado sob o rito dos recursos repetitivos em setembro de 2018 (Temas 566 a 571). O Supremo Tribunal Federal declarou a constitucionalidade do art. 40 da Lei de Execuções Fiscais no RE 636.562/SC (Tema 390 da repercussão geral), em 2023. E a Lei Complementar nº 236/2026 acrescentou ao Código Tributário Nacional uma nova causa de interrupção da prescrição que dialoga diretamente com o art. 40. Este artigo analisa esses marcos e suas consequências práticas para contribuintes e Fazendas Públicas.
Em resumo: na execução fiscal, o ano de suspensão do art. 40 da Lei 6.830/1980 começa automaticamente na data em que a Fazenda Pública toma ciência da não localização do devedor ou de bens (Tema 566 do STJ); findo esse ano, corre automaticamente o prazo prescricional, de cinco anos para os créditos tributários (art. 174 do CTN). Só a efetiva citação e a efetiva constrição patrimonial interrompem o prazo, e o simples bloqueio via Sisbajud basta; meros pedidos de diligência não. O STF declarou constitucional o art. 40 da LEF (Tema 390), e a extinção por prescrição intercorrente acolhida em exceção de pré-executividade não gera honorários contra a Fazenda (Tema 1.229 do STJ). O regime geral do instituto, inclusive nas execuções cíveis, está no artigo sobre a prescrição intercorrente.
A aplicação do art. 40 da Lei nº 6.830/1980 gerou, ao longo dos anos, divergências significativas entre tribunais e procuradorias. O dispositivo determina que o juiz suspenda o curso da execução enquanto não for localizado o devedor ou encontrados bens penhoráveis e que, decorrido um ano nessa situação, os autos sejam arquivados. O § 4º, incluído pela Lei nº 11.051/2004, prevê que, se da decisão que ordenar o arquivamento tiver decorrido o prazo prescricional, o juiz, depois de ouvida a Fazenda Pública, poderá reconhecer de ofício a prescrição intercorrente. O cerne da controvérsia era o momento exato em que começava o prazo de suspensão.
Parte das Fazendas sustentava que a suspensão dependeria de requerimento expresso da procuradoria. Por essa leitura, sucessivos pedidos de diligência por 30, 60, 90 ou 120 dias impediriam o início da contagem, e o credor controlaria o termo inicial do prazo — o que poderia eternizar execuções infrutíferas. Outra vertente defendia que a suspensão dependeria de decisão judicial expressa, com menção ao art. 40; a mera intimação da Fazenda sobre a não localização de bens seria insuficiente. Essa interpretação transferia ao Judiciário a escolha do momento inicial, com tratamento desigual entre jurisdições.
O resultado eram execuções fiscais ativas por décadas, com a Fazenda repetindo pedidos de diligências infrutíferas apenas para evitar o reconhecimento da prescrição. O cenário exigia posição definitiva dos tribunais superiores.
Ao julgar o REsp 1.340.553/RS, sob a relatoria do Ministro Mauro Campbell Marques, a Primeira Seção do STJ fixou, em 12 de setembro de 2018, cinco teses — numeradas no acórdão de 4.1 a 4.5 — que responderam às questões afetadas como Temas 566 a 571. O relator resumiu o espírito do julgamento ao afirmar que nem o juiz nem a procuradoria são senhores do termo inicial do prazo: somente a lei o é.
| Tese | O que decidiu |
|---|---|
| 4.1 — Tema 566 | O ano de suspensão começa automaticamente na data da ciência da Fazenda sobre a não localização do devedor ou a inexistência de bens penhoráveis |
| 4.2 | Findo o ano, começa automaticamente o prazo prescricional aplicável à natureza do crédito, com o processo arquivado sem baixa |
| 4.3 | Só a efetiva citação, ainda que por edital, e a efetiva constrição patrimonial interrompem a prescrição; o pedido frutífero feito no prazo retroage à data do protocolo |
| 4.4 — Tema 571 | A nulidade por falta de intimação exige prova de prejuízo pela Fazenda, salvo a falta da intimação que marca o termo inicial, em que o prejuízo é presumido |
| 4.5 | O juiz deve fundamentar a decisão que reconhece a prescrição, delimitando os marcos legais aplicados na contagem |
O prazo de um ano de suspensão do processo e do respectivo prazo prescricional (art. 40, §§ 1º e 2º, da LEF) começa automaticamente na data da ciência da Fazenda Pública a respeito da não localização do devedor ou da inexistência de bens penhoráveis no endereço fornecido. Havendo ou não petição da Fazenda requerendo a suspensão, e havendo ou não pronunciamento judicial nesse sentido, o prazo se inicia; ao juiz cabe apenas declarar que a suspensão ocorreu.
Findo o ano de suspensão, inicia-se automaticamente o prazo prescricional aplicável de acordo com a natureza do crédito exequendo — cinco anos, para os créditos tributários (art. 174 do CTN) —, durante o qual o processo deve ficar arquivado sem baixa na distribuição. Esgotado o prazo, o juiz, depois de ouvida a Fazenda, pode reconhecer de ofício a prescrição intercorrente e decretá-la de imediato.
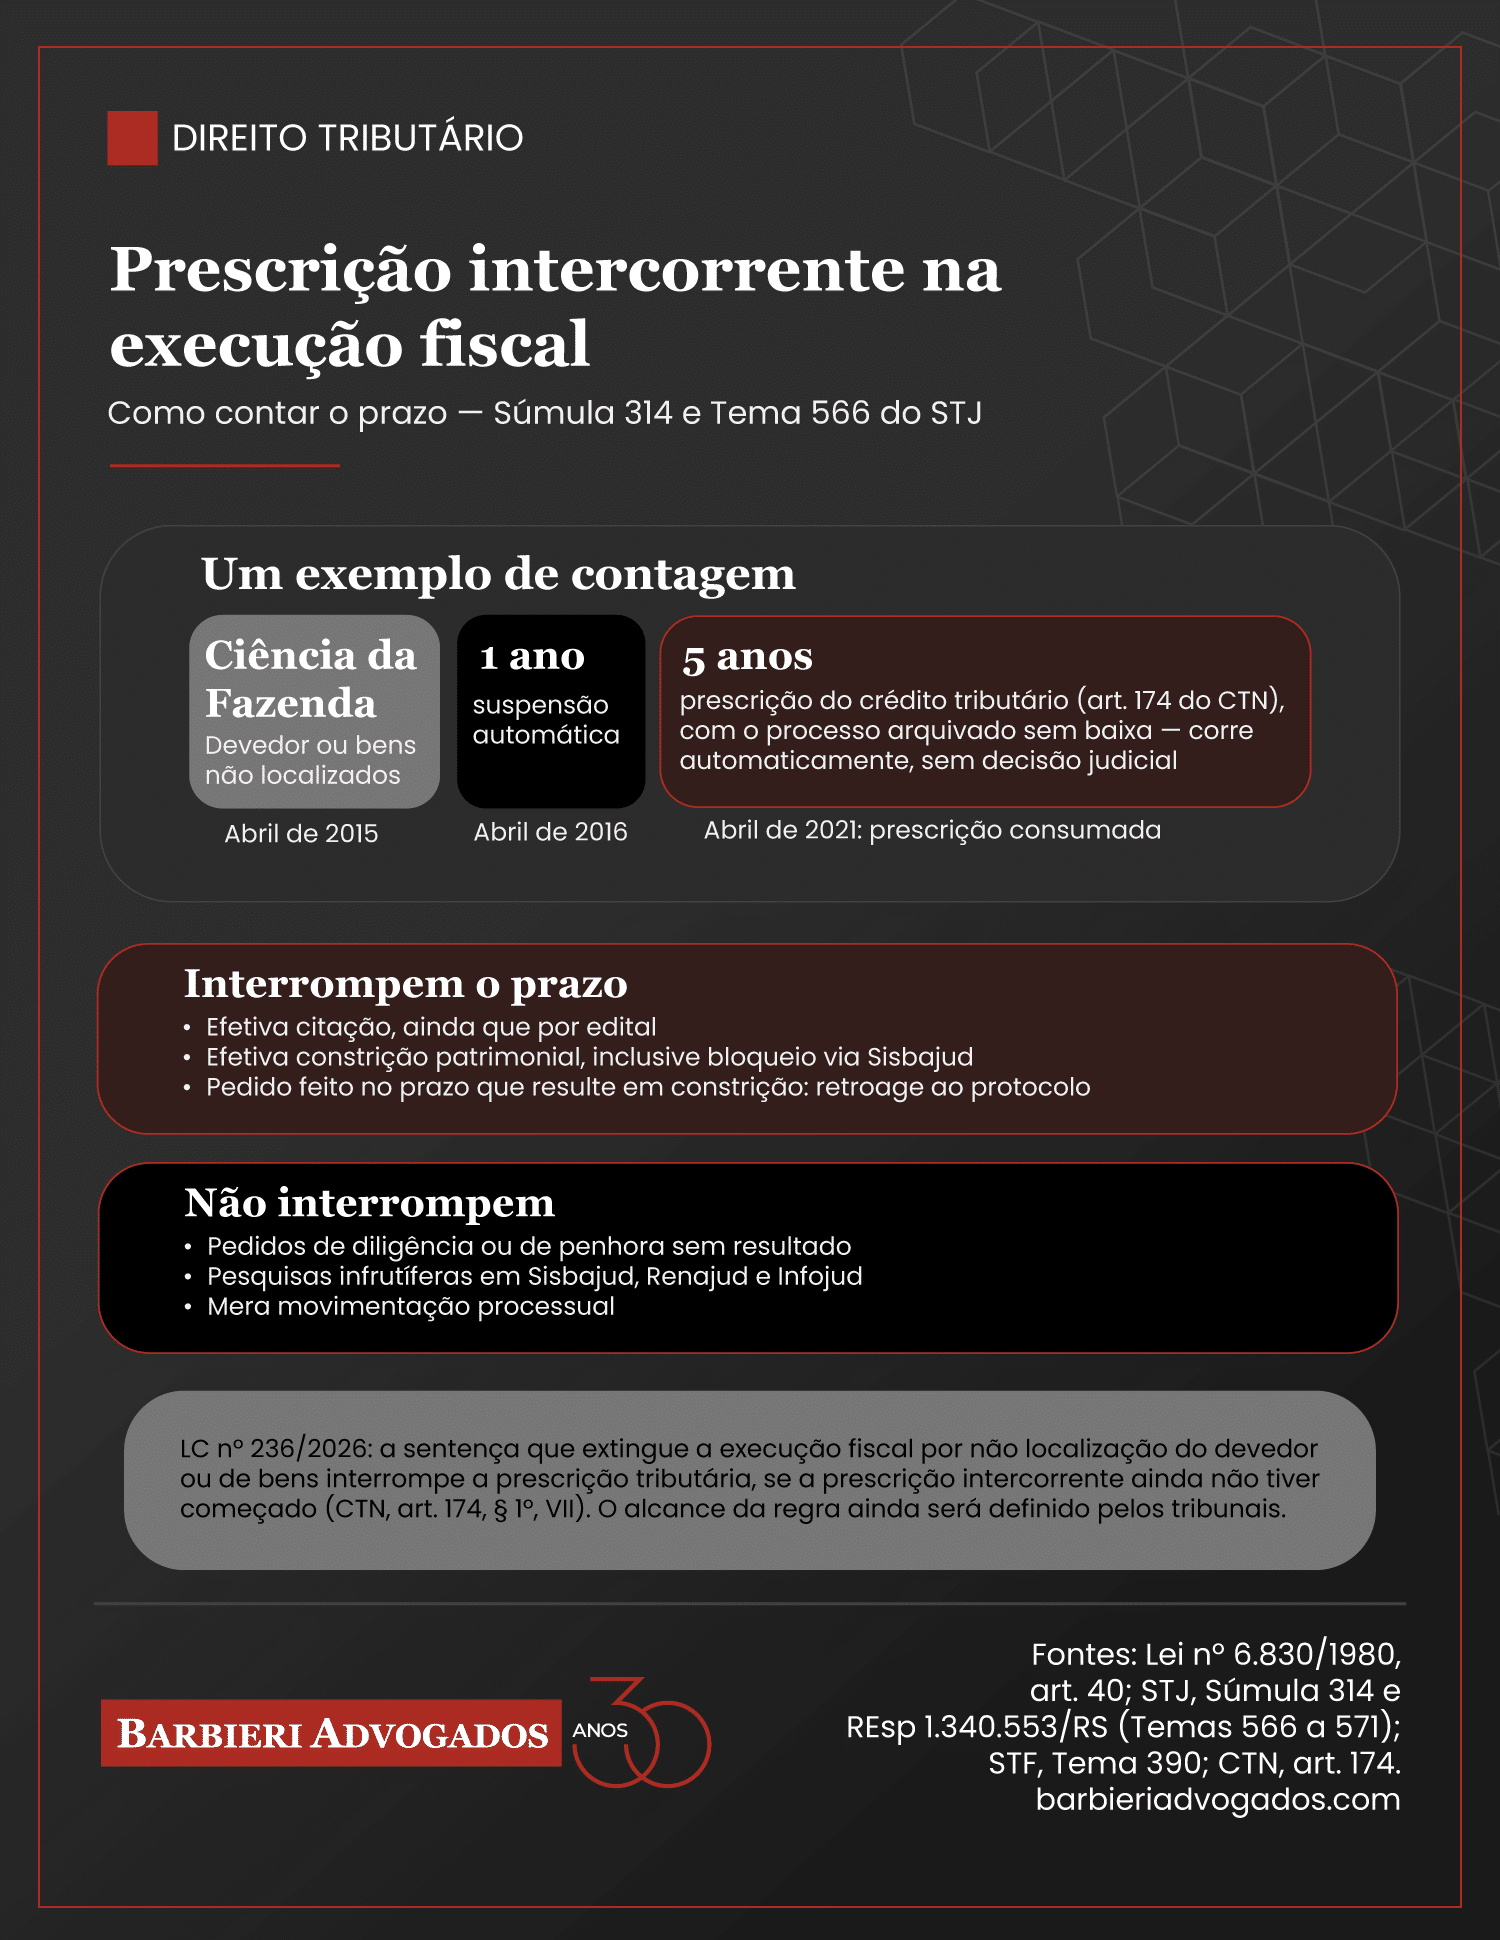
A efetiva constrição patrimonial e a efetiva citação, ainda que por edital, interrompem a prescrição intercorrente. O simples peticionamento em juízo — requerendo, por exemplo, penhora sobre ativos financeiros ou outros bens — não interrompe. Mas, se os requerimentos feitos pela Fazenda dentro do prazo resultarem em citação ou constrição efetivas, ainda que depois de escoados os prazos, a prescrição considera-se interrompida retroativamente na data do protocolo da petição que requereu a providência frutífera. A solução equilibra a proteção contra execuções eternas e a preservação do direito da Fazenda quando suas diligências, embora demoradas, se mostram efetivas.
A Fazenda Pública, na primeira oportunidade em que falar nos autos (art. 278 do CPC/2015), ao alegar nulidade pela falta de qualquer intimação dentro do procedimento do art. 40 da LEF, deve demonstrar o prejuízo que sofreu — por exemplo, a ocorrência de alguma causa interruptiva ou suspensiva da prescrição. A exceção é a falta da intimação que constitui o termo inicial do prazo de suspensão, hipótese em que o prejuízo é presumido. A tese aplica às execuções fiscais o princípio de que não há nulidade sem prejuízo.
O magistrado, ao reconhecer a prescrição intercorrente, deve fundamentar a decisão delimitando os marcos legais aplicados na contagem, inclusive o período em que a execução ficou suspensa. A exigência garante transparência e permite o controle, pelas instâncias superiores, da correta aplicação dos prazos.
O STJ partiu de uma premissa: o art. 40 da LEF contém comando imperativo, que não comporta escolha judicial ou fazendária quanto ao seu início. A norma determina que o juiz “suspenderá” a execução, verbo que não admite discricionariedade sobre o momento da suspensão; trata-se de imposição legal que opera quando verificados os pressupostos da não localização do devedor ou de bens.
Permitir que a Fazenda ou o juiz escolhessem o momento inicial equivaleria a conferir-lhes o poder de alterar prazos prescricionais estabelecidos em lei, com violação da segurança jurídica e da igualdade. O início automático garante tratamento isonômico a todos os executados e impede a perpetuação de execuções infrutíferas.
A decisão também distingue a suspensão do processo e a suspensão da prescrição. Durante o ano previsto no caput do art. 40, ambos ficam suspensos, e a Fazenda pode realizar diligências para localizar o devedor ou bens. Findo esse período sem êxito, começa o prazo prescricional, durante o qual os autos permanecem arquivados sem baixa. A sistemática impõe à Fazenda o dever de diligência no prazo legal, sob pena de consumação da prescrição.
Essa leitura harmoniza o art. 40 da LEF com o art. 174 do Código Tributário Nacional, já que prescrição e decadência tributárias são matérias reservadas à lei complementar (art. 146, III, “b”, da Constituição). O prazo de cinco anos da prescrição intercorrente tributária decorre diretamente do art. 174 do CTN e se aplica depois do ano de suspensão previsto na LEF. A lei ordinária não cria prazo prescricional diverso daquele previsto na lei complementar.
A reserva de lei complementar para disciplinar a prescrição intercorrente tributária foi enfrentada pelo Supremo Tribunal Federal no RE 636.562/SC, relatado pelo Ministro Luís Roberto Barroso e afetado à repercussão geral como Tema 390. Discutia-se a constitucionalidade do art. 40, § 4º, da Lei 6.830/1980, sob o argumento de que a prescrição tributária é matéria reservada à lei complementar (art. 146, III, “b”, da Constituição) e de que uma lei ordinária não poderia disciplinar a contagem do prazo no curso da execução. O caso concreto envolvia execução fiscal da União para cobrança de contribuições previdenciárias, na qual a prescrição intercorrente fora reconhecida após mais de cinco anos de paralisação.
Em sessão virtual encerrada em 17 de fevereiro de 2023, o Plenário declarou, por unanimidade, a constitucionalidade do art. 40 da LEF e fixou a tese de que o prazo de um ano de suspensão da execução fiscal tem natureza processual e de que, após seu decurso, inicia-se automaticamente a contagem do prazo prescricional tributário de cinco anos. A notícia do STF sobre o julgamento resume a decisão.
A fundamentação do relator teve dois eixos. Primeiro, a LEF, embora lei ordinária, limitou-se a transpor para a prescrição intercorrente o modelo do art. 174 do CTN, sem criar prazo novo ou diverso do quinquênio da norma complementar. Segundo, o prazo de suspensão de um ano é norma processual, de competência da União por lei ordinária (art. 22, I, da Constituição): mera condição para o início da contagem do prazo prescricional, sem invasão da competência reservada à lei complementar. Impedir o início automático da contagem, observou o relator, poderia eternizar as execuções fiscais, em contrariedade à segurança jurídica e ao devido processo legal. A convergência entre STF e STJ deu dupla ancoragem — constitucional e infraconstitucional — ao início automático dos prazos.
A Lei Complementar nº 236/2026, de 4 de setembro de 2026, acrescentou ao art. 174 do CTN uma nova causa de interrupção da prescrição tributária: a sentença que extingue a execução fiscal por não localização do executado ou de bens passíveis de constrição, desde que a prescrição intercorrente ainda não tenha se iniciado (§ 1º, VII). Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu, ou do último ato do processo para a interromper (§ 3º).
Na prática, a regra permite à Fazenda obter a extinção da execução infrutífera e reiniciar o prazo para uma nova cobrança. A dificuldade está no momento escolhido: a sentença precisa ser anterior ao início da prescrição intercorrente, justamente o intervalo em que o art. 40 da LEF já suspende a prescrição. Como conciliar a interrupção de um prazo que, naquele período, não está correndo é questão que a doutrina já começou a discutir e que os tribunais deverão definir. Até lá, a regra é um ponto de atenção para contribuintes com execuções extintas por falta de bens. A lei acrescentou ainda outras causas de interrupção, como a instauração de mediação, a instituição da arbitragem especial tributária e aduaneira, a informação do crédito na falência ou na liquidação extrajudicial e o ato inicial da execução fiscal extrajudicial (art. 174, § 1º, V, VI, VIII e IX) — mudanças examinadas em nosso texto sobre a extinção do crédito tributário. O protesto extrajudicial da certidão de dívida ativa, por sua vez, já interrompia a prescrição desde a Lei Complementar nº 208/2024.
A Lei nº 14.195/2021 reformulou a disciplina da prescrição intercorrente no Código de Processo Civil, com nova redação dos §§ 4º e 5º do art. 921 e a inclusão dos §§ 4º-A, 6º e 7º. As execuções fiscais seguem o art. 40 da LEF, lei especial, mas a nova disciplina do CPC tem relevância interpretativa e aplicação subsidiária naquilo em que a LEF é omissa.
A principal inovação foi a redefinição do termo inicial. A redação original do § 4º do art. 921 previa que a prescrição começaria a correr “decorrido o prazo de que trata o § 1º sem manifestação do exequente”. A nova redação estabelece que o termo inicial da prescrição no curso do processo é a ciência da primeira tentativa infrutífera de localização do devedor ou de bens penhoráveis. A mudança substituiu o critério subjetivo da inércia pelo critério objetivo do resultado infrutífero da diligência, alinhando o CPC à interpretação que o STJ já havia dado ao art. 40 da LEF em 2018.
O novo § 4º-A positivou as causas de interrupção — a efetiva citação, a intimação do devedor ou a constrição de bens penhoráveis — e previu que o prazo não corre durante o tempo necessário à citação, à intimação e às formalidades da penhora e da avaliação. A disciplina é compatível com a tese 4.3 do STJ, que já distinguia meros requerimentos de atos efetivamente constritivos.
O § 5º determina que, reconhecida a prescrição intercorrente, o processo seja extinto sem ônus para as partes. A Corte Especial do STJ, em embargos de divergência julgados em 2023, uniformizou o entendimento de que, pelo princípio da causalidade, o reconhecimento da prescrição intercorrente não permite condenar o exequente em honorários, ainda que ele tenha resistido à extinção. Nas execuções fiscais, em que o art. 40 da LEF nada dispõe sobre honorários, a Primeira Seção fixou no Tema 1.229 (acórdão publicado em 15/10/2024) a tese de que, à luz do princípio da causalidade, não cabe fixação de honorários advocatícios quando a exceção de pré-executividade é acolhida para extinguir a execução fiscal em razão do reconhecimento da prescrição intercorrente prevista no art. 40 da Lei 6.830/1980.
Em março de 2025, a Segunda Turma do STJ reafirmou, no REsp 2.174.870/MG (rel. Min. Francisco Falcão), que o simples bloqueio de valores pelo Sistema de Busca de Ativos do Poder Judiciário (Sisbajud) basta para interromper a prescrição intercorrente, independentemente da formalização da penhora. Para fins de interrupção, é irrelevante a modalidade da constrição — arresto, bloqueio, penhora on-line ou indisponibilidade —, bastando que a diligência resulte na localização efetiva de patrimônio do devedor.
A decisão tem repercussão prática relevante, porque o Sisbajud é o instrumento mais usado pelas Fazendas para localizar e constringir ativos. Para o contribuinte, impõe atenção redobrada aos bloqueios judiciais, já que mesmo constrições de valores ínfimos podem, em tese, ser invocadas como causa interruptiva. A proporcionalidade da constrição em relação ao débito permanece em aberto: há decisões de tribunais estaduais no sentido de que bloqueios de valores insignificantes, diante do total da dívida, não devem obstar a fluência do prazo, com apoio no art. 836 do CPC, ponto ainda sem orientação vinculante do STJ.
Em 2026, a Primeira Seção do STJ julgou o Tema 1.325 e validou, nas execuções fiscais, a reiteração automática de ordens de bloqueio pelo Sisbajud (a chamada “teimosinha”): a medida é legítima, cabe ao executado demonstrar causas impeditivas do gravame ou a existência de meio executivo igualmente eficaz e menos gravoso, e, após a citação, o indeferimento do pedido da Fazenda exige fundamentação concreta. A tese não trata da prescrição, mas, combinada com o entendimento de que o simples bloqueio basta para interrompê-la, aumenta as chances de a Fazenda obter uma constrição efetiva antes do fim do prazo.
Em dezembro de 2025, a Primeira Seção do STJ, nos REsp 2.002.589/PR e 2.137.071/MG (Tema 1.294, rel. Min. Afrânio Vilela, julgados em 10/12/2025), fixou que o Decreto 20.910/1932 não pode servir de fundamento para reconhecer a prescrição intercorrente em processos administrativos sancionadores de estados e municípios. O precedente trata da prescrição administrativa, e não da prescrição intercorrente judicial do art. 40 da LEF, mas é útil por delimitar o alcance de cada modalidade.
Em agosto de 2026, a Primeira Turma do STJ, no REsp 2.189.427-PE (rel. Min. Paulo Sérgio Domingues, julgado em 4 de agosto de 2026), considerou legítimo, por unanimidade, que o juiz da execução fiscal, frustradas as tentativas de citação por correio e por oficial de justiça, determine arresto cautelar via Sisbajud antes da citação por edital, com base nos poderes de direção do processo (arts. 4º, 8º, 139 e 370, parágrafo único, do CPC). A decisão não altera as teses do REsp 1.340.553/RS, mas antecipa o momento em que a Fazenda pode obter constrição patrimonial — e, portanto, em que pode ocorrer a interrupção do prazo. Para o executado, o efeito é a possibilidade de bloqueio antes de qualquer citação, o que reforça a necessidade de acompanhar as execuções desde a distribuição.
Convém ainda delimitar o alcance do Tema 1.293, frequentemente invocado de forma imprecisa em matéria fiscal. Nos REsp 2.147.578/SP e 2.147.583/SP (Primeira Seção, rel. Min. Paulo Sérgio Domingues, julgados em 12 de março de 2025), o STJ aplicou a prescrição intercorrente do art. 1º, § 1º, da Lei 9.873/1999 aos processos administrativos de infrações aduaneiras de natureza não tributária paralisados por mais de três anos, e afastou sua incidência quando a obrigação descumprida se destina à arrecadação ou à fiscalização de tributos. O precedente não cria prescrição intercorrente no processo administrativo tributário nem interfere no art. 40 da LEF; sua análise está no artigo sobre o Tema 1.293 do STJ e a prescrição intercorrente nas infrações aduaneiras.
Considere-se uma execução fiscal de ICMS ajuizada em janeiro de 2015. Em março de 2015, o oficial de justiça certifica que não localizou o devedor no endereço da certidão de dívida ativa, e a Fazenda é intimada da certidão em abril de 2015. Nesse momento começa, automaticamente, o ano de suspensão — tenha ou não a Fazenda pedido a suspensão, e tenha ou não o juiz decidido nesse sentido.
Em abril de 2016, finda a suspensão, começa automaticamente o prazo de cinco anos. A Fazenda protocola sucessivos pedidos de pesquisa nos sistemas Bacenjud (hoje Sisbajud), Renajud e Infojud entre 2016 e 2020, todos infrutíferos. Em abril de 2021, completam-se os cinco anos, e a prescrição intercorrente se consuma: os pedidos de diligência não a interromperam, porque não resultaram em citação ou constrição efetivas.
Suponha-se agora que, em dezembro de 2020, dentro do prazo, a Fazenda tenha requerido penhora de valores via Sisbajud, e que o bloqueio tenha sido efetivado em maio de 2021, depois de esgotado o prazo. Pela tese 4.3, a prescrição considera-se interrompida retroativamente em dezembro de 2020, data do protocolo do requerimento que resultou na constrição, e a execução prossegue validamente. A retroação à data do protocolo, e não à do bloqueio, premia a diligência tempestiva da Fazenda, desde que o resultado seja positivo.
Um terceiro cenário envolve valores ínfimos. Na mesma execução, a Fazenda obtém, em janeiro de 2020, bloqueio de R$ 150,00 numa dívida atualizada de R$ 350.000,00. O STJ admite o bloqueio via Sisbajud como causa interruptiva, mas há decisões de tribunais estaduais que negam esse efeito a constrições insignificantes diante do total da dívida, por analogia ao art. 836 do CPC. O contribuinte deve monitorar os bloqueios em suas contas e avaliar sua proporcionalidade para fins de arguição da prescrição.
As teses do STJ, a declaração de constitucionalidade do STF e as alterações da Lei 14.195/2021 transformaram a dinâmica das execuções fiscais. Para os contribuintes executados, oferecem um instrumento de defesa com parâmetros objetivos contra a perpetuação de processos infrutíferos, que pode ser veiculado em embargos à execução fiscal ou em exceção de pré-executividade.
Para as Fazendas Públicas, impõem maior rigor no controle de prazos e a concentração de esforços em atos que resultem em citação ou constrição efetivas, e não em mera movimentação processual. Isso exige investimento em sistemas de localização de bens e devedores — Sisbajud, Renajud, registro eletrônico de imóveis — e avaliação criteriosa da viabilidade de ajuizar execuções manifestamente infrutíferas. A reiteração automática de ordens de bloqueio pelo Sisbajud, validada pelo STJ no Tema 1.325, tornou-se o principal instrumento para que essa diligência resulte em constrição efetiva dentro do prazo.
Para o Judiciário, a uniformização dos critérios contribui para a racionalização do acervo e a redução do congestionamento nas varas de execução fiscal. O reconhecimento de ofício da prescrição, depois de ouvida a Fazenda, permite a depuração do estoque de processos sem perspectiva de solução, e a exigência de fundamentação com os marcos temporais da contagem (tese 4.5) garante transparência e controle pelas instâncias superiores.
A prescrição intercorrente é matéria de ordem pública, cognoscível de ofício, e pode ser arguida por exceção de pré-executividade, sem garantia do juízo, desde que não demande dilação probatória (Súmula 393 do STJ). O instrumento é especialmente útil para contribuintes que enfrentam execuções paralisadas há anos e não dispõem de patrimônio para garantir o juízo, ou que pretendem obter a extinção do processo sem sofrer constrição prévia.
A arguição exige a demonstração, por prova documental pré-constituída, de que os prazos do art. 40 da LEF transcorreram sem citação efetiva ou constrição patrimonial apta a interromper a prescrição. O ponto de partida é identificar nos autos a data da ciência da Fazenda sobre a primeira tentativa infrutífera de localizar o devedor ou bens. A exceção pode ser combinada com outras teses do contencioso fiscal, como a nulidade da certidão de dívida ativa por vício formal e o excesso de execução, e com as estratégias de defesa em execuções fiscais. Acolhida a exceção para extinguir a execução fiscal pela prescrição intercorrente, não há condenação da Fazenda em honorários advocatícios (Tema 1.229 do STJ), mas também não há o custo de garantir o juízo nem o risco de constrição prévia.
O art. 40 da LEF rege a execução fiscal de toda a dívida ativa da Fazenda Pública, tributária ou não tributária — como multas administrativas e outros créditos inscritos. As teses do REsp 1.340.553/RS aplicam-se a ambas; o que varia é o prazo prescricional que corre depois do ano de suspensão, definido pela natureza do crédito (tese 4.2). Para os créditos tributários, são os cinco anos do art. 174 do CTN, cuja constitucionalidade nesse contexto foi confirmada pelo STF no Tema 390. Para os não tributários, aplica-se o prazo previsto na legislação própria de cada crédito.
Em qualquer caso, o termo inicial é a data da ciência da Fazenda sobre a não localização do devedor ou de bens, com início automático do prazo prescricional após um ano de suspensão. A Lei 14.195/2021, que rege diretamente as execuções cíveis, tem na execução fiscal papel interpretativo e subsidiário, como visto.
Que, em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. O enunciado foi aprovado pela Primeira Seção do STJ em 12 de dezembro de 2005, e seus parâmetros de aplicação foram fixados no REsp 1.340.553/RS, em setembro de 2018.
O ano de suspensão começa automaticamente na data da ciência da Fazenda Pública sobre a não localização do devedor ou a inexistência de bens penhoráveis, sem necessidade de requerimento da Fazenda nem de decisão judicial (Tema 566 do STJ). Findo esse ano, começa automaticamente o prazo prescricional de cinco anos para os créditos tributários.
Não. O simples pedido de penhora ou de outras diligências não interrompe a prescrição. Somente a efetiva citação, ainda que por edital, e a efetiva constrição patrimonial têm esse efeito. Se o pedido feito dentro do prazo resultar em constrição efetiva depois, a interrupção retroage à data do protocolo da petição.
Sim. No RE 636.562/SC (Tema 390 da repercussão geral), julgado em fevereiro de 2023, o Plenário declarou por unanimidade a constitucionalidade do art. 40 da Lei 6.830/1980, fixando que o ano de suspensão tem natureza processual e que, depois dele, começa automaticamente o prazo prescricional tributário de cinco anos.
A lei criou uma nova causa de interrupção da prescrição tributária: a sentença que extingue a execução fiscal por não localização do devedor ou de bens, desde que a prescrição intercorrente ainda não tenha começado (art. 174, § 1º, VII, do CTN). Como a regra convive com a suspensão do art. 40 da LEF, seu alcance ainda deverá ser definido pelos tribunais.
A lei alterou o art. 921 do CPC, que rege as execuções cíveis. A execução fiscal continua regida pelo art. 40 da LEF, lei especial; as novas regras do CPC têm papel interpretativo e subsidiário e seguem a mesma lógica objetiva que o STJ já aplicava à execução fiscal desde 2018.
Sim. A Segunda Turma do STJ reafirmou em 2025 (REsp 2.174.870/MG) que o simples bloqueio via Sisbajud basta para interromper a prescrição intercorrente, independentemente da formalização da penhora. Há, porém, decisões de tribunais estaduais que negam esse efeito a constrições de valor irrisório.
Sim. Pelo art. 40, § 4º, da LEF, o juiz pode reconhecê-la de ofício, depois de ouvida a Fazenda Pública; a manifestação prévia pode ser dispensada quando o valor da cobrança for inferior ao mínimo fixado pelo Ministro da Fazenda (§ 5º). A decisão deve indicar os marcos temporais aplicados na contagem.
Sim. Por ser matéria de ordem pública, pode ser arguida por exceção de pré-executividade, sem garantia do juízo, desde que demonstrada por prova documental pré-constituída (Súmula 393 do STJ).
Em regra, não. Pelo Tema 1.229 do STJ, não cabe fixação de honorários advocatícios quando a exceção de pré-executividade é acolhida para extinguir a execução fiscal em razão da prescrição intercorrente do art. 40 da LEF. O fundamento é o princípio da causalidade: quem deu causa à execução foi o devedor que não pagou o crédito.
O REsp 1.340.553/RS (Temas 566 a 571) fixou cinco teses: início automático do ano de suspensão com a ciência da Fazenda (Tema 566); início automático do prazo prescricional após esse ano; interrupção apenas por citação ou constrição efetivas, com retroação à data do pedido frutífero; necessidade de prova de prejuízo para anular o procedimento por falta de intimação, salvo a intimação inicial (Tema 571); e dever de fundamentação do juiz com os marcos da contagem.
Sim. No REsp 2.189.427-PE (Primeira Turma, julgado em 4 de agosto de 2026), o STJ considerou legítimo que, frustradas as citações por correio e por oficial de justiça, o juiz determine arresto cautelar via Sisbajud e postergue a citação por edital. A constrição obtida dessa forma pode interromper a prescrição intercorrente.
A Súmula 314 do STJ, interpretada pelo REsp 1.340.553/RS e reforçada pelo Tema 390 do STF, estabeleceu um regime objetivo para a prescrição intercorrente na execução fiscal: a suspensão começa automaticamente com a ciência da Fazenda sobre a não localização do devedor ou de bens, e, findo o ano, o prazo prescricional corre também automaticamente. A distinção entre atos efetivamente interruptivos e mera movimentação processual incentiva as Fazendas a concentrar esforços em diligências efetivas.
A LC 236/2026 acrescentou um novo elemento a esse quadro, cuja convivência com o art. 40 da LEF ainda será definida. Para o contribuinte executado, a defesa começa pela reconstrução dos marcos temporais nos autos: a data da ciência da Fazenda, eventuais bloqueios via Sisbajud e sua proporcionalidade, e a eventual sentença de extinção por falta de bens. Cada execução exige análise individualizada para a correta aplicação dos precedentes.
Principais pontos deste artigo:
Veja todo o conteúdo da área de Direito Tributário.
Este artigo tem caráter exclusivamente informativo e reflete a legislação e a jurisprudência vigentes em outubro de 2026. Não constitui aconselhamento jurídico nem substitui a análise individualizada de cada caso.
Nossa equipe analisa o seu caso e aponta o caminho jurídico mais seguro.
Falar com um especialistaDeixe seus dados e a conversa segue no WhatsApp.